
近年来,随着金融市场的不断发展,银行等金融机构在提供便捷金融服务的同时,也面临着诸多挑战。其中,违规催收问题尤为突出,不仅损害了消费者的合法权益,也影响了金融行业的健康发展。本文将围绕银行因违规催收被处罚这一现象,探讨金融行业的合规困境。
一、违规催收的定义及危害
1. 违规催收的定义
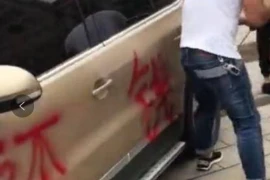
违规催收是指金融机构在催收逾期贷款过程中,采取违法、违规手段,如暴力催收、恐吓、侮辱等,对借款人进行催收的行为。
2. 违规催收的危害
(1)损害借款人合法权益。违规催收行为往往侵犯借款人的名誉权、隐私权等合法权益,给借款人带来极大的心理压力。
(2)扰乱金融市场秩序。违规催收行为容易引发社会不稳定因素,损害金融行业的整体形象。
(3)增加金融机构合规成本。金融机构因违规催收被处罚,需要承担相应的法律责任,增加合规成本。
二、银行违规催收案例分析
1. 案例一:某银行暴力催收事件
2019年,某银行在催收逾期贷款过程中,采取暴力催收手段,对借款人进行殴打、辱骂。事件曝光后,该银行被当地监管部门处以罚款,并要求公开道歉。
2. 案例二:某银行恐吓催收事件
2020年,某银行在催收逾期贷款过程中,通过电话恐吓借款人,要求其尽快还款。借款人不堪忍受,向监管部门投诉。经调查,该银行被处以罚款,并要求加强内部管理。
三、银行违规催收的原因分析
1. 内部管理不善。部分银行在催收过程中,缺乏有效的内部管理,导致违规催收行为发生。
2. 市场竞争激烈。金融市场竞争激烈,银行为了提高业绩,不惜采取违规手段进行催收。
3. 法律法规不完善。我国金融法律法规在催收方面的规定尚不完善,为违规催收行为提供了可乘之机。
四、银行合规催收的对策建议
1. 加强内部管理。银行应建立健全内部管理制度,规范催收行为,确保合规操作。
2. 提高员工素质。银行应加强对员工的培训,提高其法律意识和职业道德,避免违规催收行为的发生。
3. 完善法律法规。监管部门应进一步完善金融法律法规,加大对违规催收行为的处罚力度。
4. 引入第三方催收机构。银行可以与第三方催收机构合作,借助其专业能力,提高催收效率,降低违规风险。
总之,银行违规催收问题已成为金融行业的一大痛点。只有加强内部管理、完善法律法规、提高员工素质等多方面共同努力,才能有效遏制违规催收行为,维护金融市场秩序,保障消费者合法权益。
本文链接:https://fuyang.byrgk.cn/974.html 转载需授权!


扫一扫二维码
用手机访问